CNAE 01: agricultura, ganadería y caza — guía práctica
Qué actividades entran en el CNAE 01 (agricultura, ganadería y caza), qué queda fuera de la división y cómo se traduce en el alta censal y el IAE.
Por el equipo editorial de Conversor IAE CNAE. Actualizado: 2 de octubre de 2026.
El CNAE 01 agrupa la agricultura, la ganadería, la caza y los servicios relacionados con estas actividades, desde el cultivo de productos agrícolas hasta la cría de animales y su preparación para el mercado primario. Es una división de la clasificación nacional de actividades económicas, no un epígrafe fiscal.
Qué es el CNAE 01 dentro de la CNAE-2025
La CNAE-2025 ordena la actividad económica en secciones, divisiones, grupos y clases. El código 01 es una división, el primer nivel de dos dígitos dentro de la sección A, y su título oficial es «Agricultura, ganadería, caza y servicios relacionados con las mismas». La ficha procede del Instituto Nacional de Estadística (INE), con última actualización de 10 de septiembre de 2025, y la clasificación vigente se aprobó por el Real Decreto 10/2025, de 14 de enero.
El CNAE 01 es la división de la CNAE-2025 que agrupa la producción agrícola, la producción ganadera, la caza y los servicios de apoyo al sector agrario.
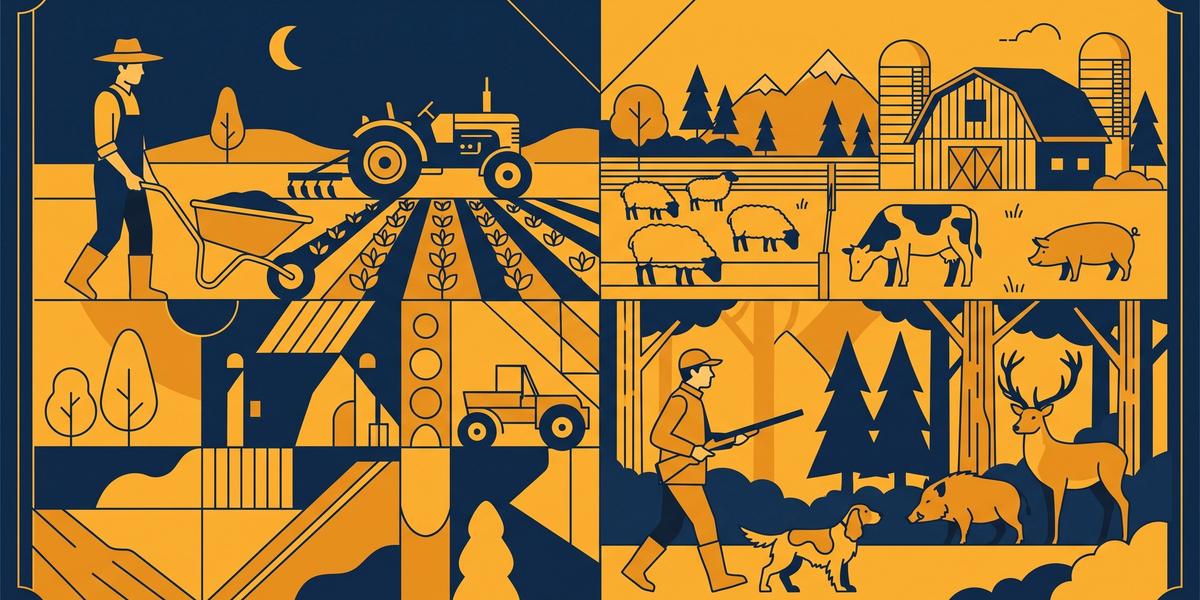
Esta división comprende dos actividades fundamentales: la producción agrícola y la producción ganadera. Incluye también el cultivo de productos agrarios sin suelo, por ejemplo mediante métodos hidropónicos y acuapónicos, así como la caza y la captura de animales y otras actividades relacionadas.
Agricultura y ganadería: las dos actividades base
El grupo 01.5 merece una mención aparte. La propia clasificación reconoce que muchas explotaciones agrarias tienen una producción agrícola y ganadera razonablemente equilibrada, y que sería arbitrario clasificarlas en una categoría u otra: por eso existe la producción agrícola combinada con la producción ganadera.
También entra en esta división la preparación de los productos para los mercados primarios: limpieza, clasificación y envasado básico, además de las actividades de apoyo a la agricultura.
Qué se queda fuera del CNAE 01
Las actividades agrarias excluyen cualquier elaboración posterior de los productos agrarios. Elaborar vino a partir de uvas propias o aceite a partir de aceitunas propias no convierte la explotación en agroindustria: esa transformación se clasifica en las divisiones 10, 11 y 12. Se incluye solo la preparación necesaria para colocar el producto en el mercado primario.
Tampoco pertenecen a esta división los trabajos de construcción para la preparación de terrenos (abancalamiento, drenaje, preparación de arrozales), que van a la sección F; los compradores y las cooperativas que comercializan productos agrarios, que van a la sección G; ni la jardinería, clasificada en la clase 81.30.
Tabla comparativa: qué incluye y qué no
| Actividad | ¿Dentro del CNAE 01? | Dónde se clasifica ||---|---|---|| Producción agrícola | Sí | División 01 || Producción ganadera | Sí | División 01 || Cultivo hidropónico o acuapónico | Sí | División 01 || Caza y captura de animales | Sí | División 01 || Elaboración de vino o aceite | No | Divisiones 10, 11 y 12 || Jardinería | No | Clase 81.30 || Comercialización de productos agrarios | No | Sección G |
Códigos relacionados
Dentro de la misma sección A conviven otras divisiones con lógica propia: la división 03, dedicada a la pesca y la acuicultura, y la propia sección A, agricultura, ganadería, silvicultura y pesca. En la CNAE-2009, los códigos equivalentes a esta división eran el 01 y el 03.
Puedes consultar la ficha completa del código en su página del CNAE 01 en el conversor.
Encuadre fiscal habitual
En el IRPF, el régimen por defecto suele ser la estimación directa simplificada cuando no se superan los 600.000 € anuales, aunque los pequeños agricultores y ganaderos pueden acogerse a la estimación objetiva (módulos) si cumplen los límites. En el IVA, el régimen más habitual es el general, con opción al régimen simplificado en módulos. Los productos agrícolas sin transformar tributan al tipo superreducido del 4 %, y algunas ventas de animales vivos y servicios relacionados pueden estar exentas.
Las obligaciones típicas pasan por el alta en el RETA, los modelos trimestrales 130 (IRPF) y 303 (IVA) y, en módulos, el modelo 131. El sector tiene un riesgo de inspección medio, sobre todo por discrepancias entre las declaraciones de cosechas y la facturación real. Si lleváis una gestoría, lo más práctico es que os confirme el régimen que os corresponde antes de cerrar el primer trimestre.
Las cifras concretas de vuestra explotación (cuotas de módulos aplicables, límites por actividad, retenciones) debéis confirmarlas con vuestra gestoría: no existe un importe único válido para todo el sector.
Cómo darse de alta
1. Alta censal: presentad el modelo 036 para declarar el inicio de la actividad y el código que os identifica.2. Alta en el RETA: si vais a trabajar por cuenta propia, formalizad el alta en el régimen especial de trabajadores autónomos de la Seguridad Social.3. Epígrafes del IAE: identificad los epígrafes que corresponden a vuestra actividad agraria; el CNAE y el IAE son clasificaciones distintas y no siempre coinciden.4. Libro registro: llevad un registro detallado de ingresos y gastos y conservad las facturas de insumos, incluso en módulos.
Conversión entre CNAE e IAE
El CNAE es una clasificación estadística y el IAE sirve para el alta censal de actividades económicas, así que una misma explotación agraria puede tener varios epígrafes. Antes de elegirlos, comprobad la equivalencia exacta de vuestro epígrafe en el conversor IAE-CNAE.
Este contenido tiene carácter educativo y no constituye asesoramiento fiscal; para vuestro caso concreto, consulta a tu gestoría.
Suscribíos a nuestra newsletter para recibir las próximas fichas de códigos.
Próximos pasos
Comprobad la equivalencia exacta de vuestro epígrafe en el conversor IAE-CNAE y contrastadla con vuestra gestoría antes de presentar el alta: es la forma más segura de cerrar el encuadre fiscal de una explotación agraria.
Preguntas frecuentes
¿Qué actividades incluye el CNAE 01?
La división CNAE 01 agrupa la producción agrícola y la producción ganadera, el cultivo sin suelo por métodos hidropónicos y acuapónicos, la caza y la captura de animales, y los servicios de apoyo a la agricultura. También cubre la preparación de los productos para los mercados primarios.
¿Cuál es la diferencia entre el CNAE 01 y un epígrafe del IAE?
El CNAE 01 es una división de una clasificación estadística de actividades económicas, mientras que el IAE es el sistema de epígrafes que se usa en el alta censal. Son clasificaciones distintas, así que conviene comprobar la equivalencia antes de elegir los epígrafes.
¿Los productos agrícolas del CNAE 01 tributan al 4 % de IVA?
Los productos agrícolas sin transformar tributan habitualmente al tipo superreducido del 4 %, y algunas ventas de animales vivos y servicios relacionados pueden estar exentas. Cada caso tiene matices, así que confirmad vuestro supuesto concreto con vuestra gestoría.
Fuentes: BOE, AEAT, INE, Seguridad Social — datos del código verificados contra la base de datos de conversoriaecnae.es

Brian Mena
Creador del Conversor IAE CNAE, Ingeniero, MiFID II, emprendedor.
Especialista en códigos de actividad económica IAE y CNAE 2025, con amplia experiencia ayudando a autónomos y empresas españolas a identificar sus epígrafes correctos. Creador del Conversor IAE-CNAE, herramienta líder para la clasificación de actividades económicas en España.