CNAE 6110: telecomunicaciones por cable, inalámbricas y satélite
Descubrid qué cubre el CNAE 6110 de telecomunicaciones por cable, inalámbricas y satélite, su régimen de IVA e IRPF y cómo daros de alta como operadores con red propia.
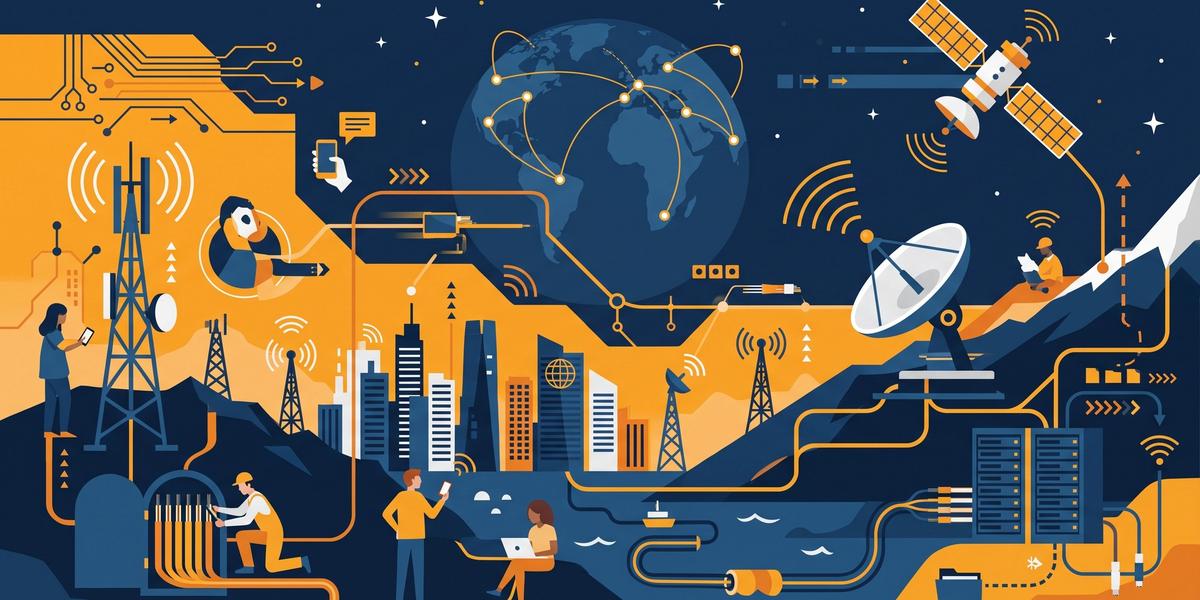
El CNAE 6110 identifica a los operadores de telecomunicaciones que explotan su propia infraestructura de red (cable, fibra, inalámbrica o satélite) para prestar servicios de voz, datos, acceso a Internet, televisión por cable y VOIP, y no a los revendedores sin red propia ni a los instaladores de cableado.
Por Alma, especialista fiscal. Actualizado: 28 de septiembre de 2026.
El CNAE 6110 tributa con IVA general del 21 % y, en IRPF, los autónomos aplican estimación directa simplificada, ya que los módulos no son posibles en esta actividad.
Qué es el CNAE 6110 y qué actividades incluye
El CNAE 6110 agrupa la explotación, el mantenimiento y la concesión de acceso a instalaciones para la transmisión de voz, datos, texto, sonido y vídeo mediante una infraestructura de telecomunicaciones por cable, inalámbrica o por satélite. Incluye la explotación y el mantenimiento de instalaciones de conmutación y transmisión, la distribución por cable de datos y señales de televisión, la provisión de acceso a Internet por parte del operador de la infraestructura y el mantenimiento de redes de telefonía móvil e inalámbricas. También comprende la prestación de servicios de Voz sobre Protocolo de Internet (VOIP) cuando los explota el operador de la infraestructura. Podéis consultar la ficha completa del código en la página del CNAE 6110.
En cambio, este código no incluye la instalación de cableado de telecomunicaciones en edificios (véase 43.21), la edición de aplicaciones de mensajería instantánea o geolocalización por satélite (58.29), la reventa de telecomunicaciones y la intermediación (61.20), la telefonía y el acceso a Internet en cibercafés (61.20) ni la prestación de VOIP sin explotar las instalaciones de transmisión (61.90).
Cómo daros de alta en el CNAE 6110
Para daros de alta como operadores de telecomunicaciones con infraestructura propia debéis comunicar el CNAE 6110 en el modelo censal (036 o 037) de la Agencia Tributaria e indicar la fecha real de inicio de la actividad. Si vais a trabajar como autónomos, también debéis solicitar el alta en el RETA ante la Seguridad Social. En el modelo 036, la información censal relevante de esta actividad se recoge en las casillas 111, 112, 127, 402 y 461. Presentad la declaración antes de empezar a facturar para evitar recargos por alta tardía y revisad con vuestra gestoría que el epígrafe y la fecha coincidan con vuestra situación real.
Régimen fiscal del CNAE 6110: IRPF e IVA
En IRPF, si operáis como autónomos, el régimen habitual es la estimación directa simplificada, porque la estimación objetiva por módulos no es posible en esta actividad. En IVA, la actividad tributa al tipo general del 21 % y no está exenta, de modo que debéis repercutir el IVA en vuestras facturas y presentar el modelo 303 cada trimestre. En las facturas a empresarios o profesionales, la retención de IRPF es del 15 %, salvo el primer año de actividad, en que se aplica el 7 %.
El riesgo fiscal de esta actividad es medio por la complejidad técnica y los posibles errores al clasificar los gastos de mantenimiento de red, como el alquiler de torres, las licencias o los enlaces por satélite. Si lleváis una gestoría, ayudáis a vuestros clientes a separar con claridad los gastos de infraestructura propia de los de reventa, porque de esa separación dependen las casillas que declarar y el IVA que repercutir.
CNAE 6110 y sus equivalencias con el IAE
A efectos del IAE, la actividad de operador de telecomunicaciones se relaciona con varios epígrafes según el servicio concreto que prestéis. Consultad la tabla y, para confirmar la equivalencia exacta de vuestro caso, usad el conversor IAE-CNAE.
| Actividad | Epígrafe IAE asociado ||---|---|| Servicios telefónicos | 761 || Telefonía fija | 761.1 || Telefonía móvil | 761.2 || Otros servicios de telecomunicación | 769 || Radiodifusión, televisión y enlace | 964 |
Errores habituales al clasificar la actividad
Elegir mal el código es un error frecuente. Si solo revendéis servicios de telecomunicaciones de un tercero sin explotar red propia, vuestra actividad no es el CNAE 6110 sino la reventa de telecomunicaciones (61.20). Si instaláis cableado de fibra óptica en edificios sin operar la transmisión de datos, corresponde al 43.21. Y si prestáis VOIP sin explotar las instalaciones de transmisión, corresponde al 61.90. Clasificar bien desde el principio evita notificaciones de discrepancia y hace que vuestras facturas y retenciones cuadren con la actividad declarada.
Obligaciones trimestrales y retenciones
Una vez dados de alta, debéis presentar el modelo 130 (pago fraccionado de IRPF en estimación directa) y el modelo 303 (IVA) cada trimestre, además del resumen anual correspondiente. Guardad toda la documentación de gastos de mantenimiento de red, como el alquiler de torres, las licencias y los enlaces por satélite, porque son deducibles en la medida en que estén afectos a la actividad. Para confirmar los importes, plazos y casillas exactos de vuestro caso, consulta a tu gestoría.
Este contenido tiene carácter educativo y no constituye asesoramiento fiscal; para vuestro caso concreto, consulta a tu gestoría.
Si queréis recibir más guías como esta, suscribíos a nuestra newsletter.
Próximos pasos
Comprobad la equivalencia exacta de vuestro epígrafe en el conversor IAE-CNAE y revisad con vuestra gestoría las casillas censales antes de daros de alta.
Preguntas frecuentes
¿El CNAE 6110 sirve para revender telefonía o internet sin red propia?
No. El CNAE 6110 es para operadores que explotan su propia infraestructura de red. La reventa de telecomunicaciones y los servicios de intermediación sin red propia se clasifican en el código 61.20, así que debéis elegir ese epígrafe si solo revendéis servicios de terceros.
¿Qué IVA y retención de IRPF se aplican en el CNAE 6110?
La actividad tributa al tipo general del 21 % de IVA y no está exenta. En facturas a empresarios o profesionales, la retención de IRPF es del 15 %, salvo el primer año de actividad, en que se aplica el 7 %. Para vuestro caso concreto, consulta a tu gestoría.
¿Puedo aplicar el régimen de módulos en el CNAE 6110?
No. La estimación objetiva por módulos no es posible para el CNAE 6110. El régimen habitual en IRPF para los autónomos de esta actividad es la estimación directa simplificada.
Fuentes: BOE, AEAT, INE, Seguridad Social — datos del código verificados contra la base de datos de conversoriaecnae.es
Códigos relacionados

Brian Mena
Creador del Conversor IAE CNAE, Ingeniero, MiFID II, emprendedor.
Especialista en códigos de actividad económica IAE y CNAE 2025, con amplia experiencia ayudando a autónomos y empresas españolas a identificar sus epígrafes correctos. Creador del Conversor IAE-CNAE, herramienta líder para la clasificación de actividades económicas en España.