La AEAT revisa la Reserva para Inversiones en Canarias (RIC)
La comprobación llega años después de la inversión: si la inversión no se mantiene, el ahorro se devuelve con intereses de demora y con la sanción procedente.
Por el equipo editorial de Conversor IAE CNAE. Publicado: 12 de octubre de 2026.
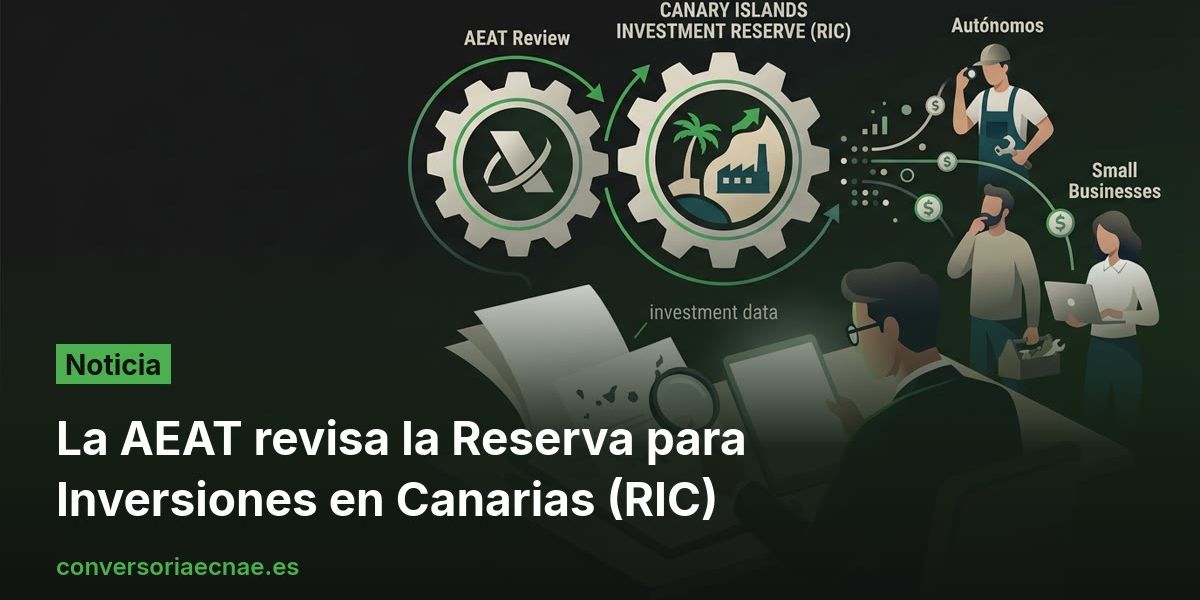
La Reserva para Inversiones en Canarias (RIC) rebaja hasta un 90% la base del Impuesto sobre Sociedades a cambio de invertir en las islas, y la Agencia Tributaria comprueba el mantenimiento de los requisitos: si no se cumplen, el ahorro se devuelve con intereses de demora y, en su caso, con la sanción procedente.
¿Qué está comprobando la Agencia Tributaria en Canarias?
Las directrices generales del Plan Anual de Control Tributario y Aduanero de 2026 dedican un apartado expreso a los incentivos que tienen la consideración de ayudas estatales: «En relación con los diferentes incentivos fiscales que tengan la consideración de ayudas estatales, la comprobación que se lleve a cabo incluirá el análisis de los requisitos y límites que vienen exigidos por el Derecho de la Unión Europea y, en particular, de los relativos a la acumulación y a la intensidad máxima de las ayudas, en cumplimiento de lo establecido en el apartado 2 del artículo 12 del Reglamento 651/2014 de la Comisión». En ese marco se están revisando los incentivos del REF que aplicaron empresas y autónomos de Canarias, según las informaciones publicadas hoy por el medio económico Merca2.
¿Qué es la RIC y qué exige a quien la aplica?
«La Reserva para inversiones en Canarias (RIC) constituye un incentivo fiscal a la inversión en las Islas Canarias que, para las sociedades, opera sobre la base imponible del impuesto.»
La ficha oficial de la Agencia Tributaria sobre la RIC detalla las condiciones. Pueden dotar la reserva los contribuyentes del Impuesto sobre Sociedades con domicilio fiscal en Canarias, los que operan en las islas mediante establecimiento permanente y las entidades no residentes en territorio español que actúan a través de un establecimiento permanente. La reducción en la base imponible tiene como límite el 90% de los beneficios no distribuidos del período.
- Las cantidades dotadas deben materializarse en el plazo de 3 años desde el devengo del impuesto del ejercicio en que se dota la reserva, lo que puede implicar casi 4 años.
- Los elementos patrimoniales que se consideran inversiones iniciales deben permanecer en funcionamiento un mínimo de 5 años; si se adquiere suelo, el plazo es de 10 años.
- La reserva tiene que figurar en los balances con absoluta separación y título apropiado y, mientras no se cumpla el plazo de mantenimiento de la inversión, hay que incluir en la memoria de las cuentas anuales la información que el artículo 27 de la Ley 19/1994 enumera en su apartado 13.
- El beneficio de la RIC es incompatible, para los mismos bienes y gastos, con las deducciones para incentivar la realización de determinadas actividades y con la deducción por inversiones.
¿Qué ocurre si no se mantienen los requisitos?
La ficha oficial lo resume así: «El incumplimiento de cualquiera de los requisitos para gozar del régimen implica la integración en la base imponible del ejercicio en que tenga lugar el incumplimiento de las cantidades que redujeron la base en su día, con liquidación de intereses de demora y la imposición de las sanciones que resultaran procedentes.»
Conviene separar los tres elementos que pueden reclamarse: la cuota que se dejó de ingresar, los intereses de demora por el tiempo transcurrido y, si se aprecia una conducta reprochable, la sanción. No se calculan igual ni se recurren igual, y la comprobación llega años después de la inversión.
¿Cómo funciona el incentivo en el IRPF de una persona autónoma?
En el caso de una persona física, las dotaciones corresponden a los rendimientos obtenidos en Canarias que se destinen a la reserva. El manual oficial del IRPF fija el plazo máximo para materializar la reserva por inversiones en Canarias en tres años, en virtud del artículo 27.4 de la Ley 19/1994, de 6 de julio, y precisa que las personas físicas cuentan con un plazo efectivo de tres o cuatro años según hayan realizado el asiento contable de la dotación al cierre del ejercicio o en el ejercicio siguiente. Las dotaciones y las materializaciones se suministran con la propia declaración, dentro del anexo A.4.
¿Qué exige la Zona Especial Canaria?
La ficha oficial de la ZEC explica que las entidades de la Zona Especial Canaria aplican el tipo de gravamen especial del 4% a aquella parte de la base imponible que corresponda a las operaciones que realicen material y efectivamente en su ámbito geográfico. Su vigencia tiene como límite el 31 de diciembre del año 2026, prorrogable previa autorización de la Comisión Europea. Entre los requisitos de inscripción están el domicilio social y la sede de dirección efectiva en el ámbito de la ZEC, un objeto social que figure en el anexo de la Ley 19/1994, la realización de inversiones en los dos primeros años desde la inscripción, la creación de puestos de trabajo dentro de los seis meses siguientes y el mantenimiento del promedio anual de plantilla mientras se disfruta del régimen.
¿Qué plazos conviene vigilar?
| Incentivo | Qué hay que mantener | Plazo |
|---|---|---|
| RIC en el Impuesto sobre Sociedades | La inversión materializada y los elementos en funcionamiento | 3 años para materializar y 5 años de permanencia, 10 si se adquiere suelo |
| RIC en el IRPF | La dotación con cargo a rendimientos obtenidos en Canarias | 3 o 4 años, según el asiento de la dotación |
| Zona Especial Canaria | Inversión, empleo y sede efectiva en las islas | Inversión en los 2 primeros años y plantilla desde los 6 meses |
¿Dónde se consulta la información oficial?
- Reserva para inversiones en Canarias, Agencia Tributaria
- Zona Especial Canaria, Agencia Tributaria
- Plan Anual de Control Tributario y Aduanero de 2026, Boletín Oficial del Estado
- Reserva para inversiones en Canarias en el IRPF, Agencia Tributaria
¿Trabajáis con incentivos fiscales en Canarias? Suscribíos a nuestra newsletter y recibiréis cada análisis normativo.
Este contenido tiene carácter informativo y no constituye asesoramiento fiscal; para vuestro caso concreto, consultad con vuestra gestoría.
Redactado con asistencia de IA a partir de la fuente oficial enlazada y del catálogo del Conversor IAE CNAE.
Próximos pasos
Comprobad la equivalencia exacta de vuestro epígrafe en el conversor IAE-CNAE antes de rehacer la documentación que sostiene cualquier incentivo del REF.
¿Integráis estos datos en vuestro software o en vuestro agente IA? API y MCP gratis hasta 250 llamadas al día.
Preguntas frecuentes
¿Qué es la Reserva para Inversiones en Canarias?
Es el incentivo fiscal del REF que reduce la base imponible del Impuesto sobre Sociedades con el límite del 90% de los beneficios no distribuidos, a cambio de materializar la inversión en las islas y de mantenerla durante el plazo exigido.
¿Cuánto tiempo hay que mantener la inversión de la RIC?
Las cantidades dotadas deben materializarse en el plazo de tres años desde el devengo del impuesto del ejercicio en que se dota la reserva, y los elementos patrimoniales de las inversiones iniciales deben permanecer en funcionamiento un mínimo de cinco años, diez si se adquiere suelo.
¿Qué ocurre si se incumplen los requisitos?
El incumplimiento implica la integración en la base imponible del ejercicio de las cantidades que redujeron la base, con liquidación de intereses de demora y la imposición de las sanciones que resultaran procedentes.
¿El incentivo alcanza también a los autónomos?
Sí. Las personas físicas cuentan con dotaciones a la reserva por los rendimientos obtenidos en Canarias y disponen de un plazo efectivo de tres o cuatro años para materializarla, según cuándo se realice el asiento contable de la dotación.
Fuentes: Fuente oficial enlazada en el artículo

Brian Mena
Creador del Conversor IAE CNAE, Ingeniero, MiFID II, emprendedor.
Especialista en códigos de actividad económica IAE y CNAE 2025, con amplia experiencia ayudando a autónomos y empresas españolas a identificar sus epígrafes correctos. Creador del Conversor IAE-CNAE, herramienta líder para la clasificación de actividades económicas en España.