CNAE 5010: transporte marítimo de pasajeros, guía y obligaciones
Todo sobre el CNAE 5010: qué actividades engloba el transporte marítimo de pasajeros, qué IVA e IRPF se aplica y cómo daros de alta paso a paso ante Hacienda.
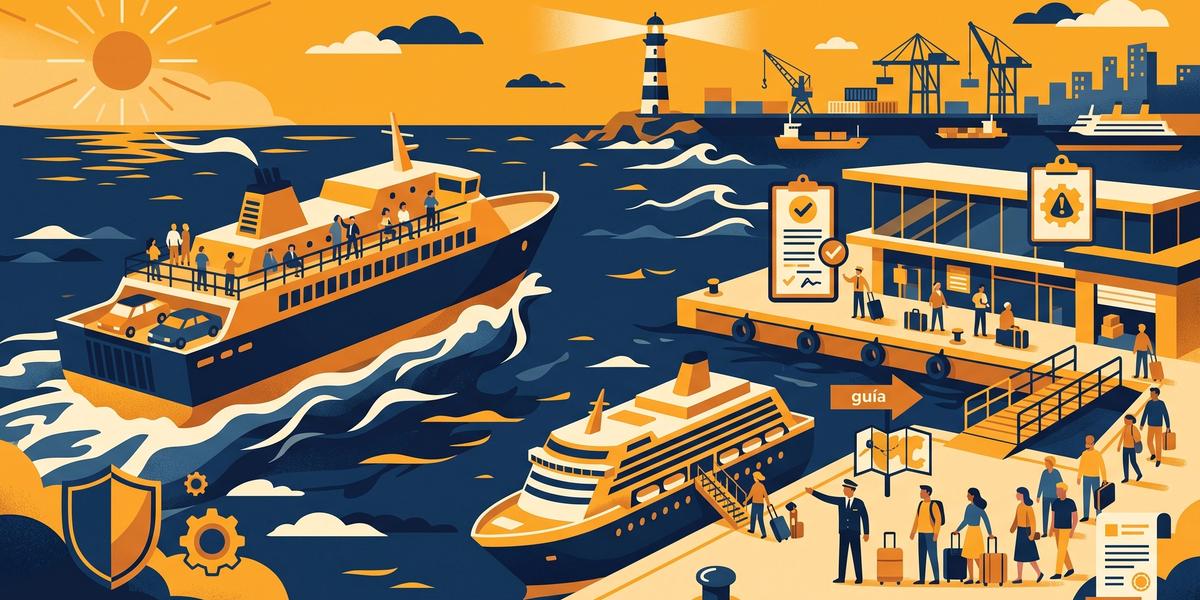
El CNAE 5010 agrupa el transporte marítimo y costero de pasajeros, tanto en líneas regulares de ferri y transbordador como en cruceros, excursiones turísticas y barcos taxi con tripulación. Si vais a daros de alta, conviene que conozcáis el IVA, el IRPF y los modelos que os tocan antes de facturar.
Por el equipo de especialistas fiscales de Conversor IAE CNAE. Actualizado: 25 de septiembre de 2026.
El CNAE 5010 tributa en IVA al tipo general del 21% y en IRPF por estimación directa simplificada, con una retención del 1% en facturas a empresarios.
¿Qué es el CNAE 5010 y qué actividades incluye?
El CNAE 5010 es una clase de la sección H (transporte y almacenamiento) que agrupa el transporte marítimo de pasajeros, incluido el costero, tanto si es regular como si no lo es. Dentro de este código caben actividades muy distintas entre sí:
- Los barcos de excursión, turísticos o de cruceros.
- Los transbordadores o ferris y las embarcaciones taxi.
- El alquiler de embarcaciones de recreo con tripulación para el transporte marítimo, por ejemplo para cruceros de pesca.
- El transporte de pasajeros en ferri, con o sin vehículo.
Es una definición amplia: desde una naviera que opera cruceros hasta un autónomo que alquila su barco con patrón para excursiones de pesca pueden encajar aquí. La fuente oficial de esta clasificación es el Instituto Nacional de Estadística (INE), y la ficha está actualizada a 10 de septiembre de 2025.
¿Qué actividades quedan fuera del 50.10?
Tan importante como saber qué entra es saber qué no entra, porque elegir mal el código os puede costar una rectificación censal. Según el INE, esta clase no comprende:
- El servicio de bar y restaurante a bordo cuando lo presta una unidad independiente del transportista (códigos 56.11 y 56.30).
- El alquiler de embarcaciones de recreo y yates sin tripulación (código 77.21).
- El alquiler de barcos y buques comerciales sin tripulación (código 77.34).
- La explotación de casinos flotantes que no transportan pasajeros (código 92.00).
Si lleváis una gestoría, este desglose es el que conviene revisar antes de confirmar el alta de un cliente, porque un barco sin tripulación se declara en otra familia de códigos totalmente distinta.
IVA e IRPF del transporte marítimo de pasajeros
En IVA, el tipo principal de esta actividad es el 21%. Existe una exención posible en los trayectos internacionales de transporte de pasajeros, tanto dentro de la Unión Europea como fuera de ella, pero se aplica bajo condiciones específicas que conviene revisar trayecto a trayecto; es aquí donde más errores se cometen.
En IRPF, al no ser una actividad acogible a módulos, el régimen habitual para autónomos es la estimación directa simplificada. La retención de IRPF en las facturas a empresarios es del 1%, y no se practica retención cuando el cliente es un particular.
| Concepto | Detalle ||---|---|| CNAE | 50.10 — Transporte marítimo de pasajeros || IVA | Tipo general del 21% || IRPF | Estimación directa simplificada || Retención en facturas a empresas | 1% || Exención de IVA | Posible en trayectos internacionales |
Cómo daros de alta paso a paso
El alta en esta actividad pasa por la Agencia Tributaria y por la Seguridad Social:
1. Alta censal: presentad el modelo 036 o 037 marcando la actividad 50.10. Entre las casillas relevantes del modelo 036 están la 111, la 127, la 402 y la 514.2. Alta en RETA: dad de alta como autónomos en el Régimen Especial de Trabajadores Autónomos.3. Obligaciones trimestrales: presentad el modelo 303 de IVA y el modelo 130 de IRPF cada trimestre.4. Facturación: aplicad el 21% de IVA y, cuando facturéis a empresarios, la retención del 1%.
Podéis consultar los modelos y el procedimiento de alta en la sede electrónica de la Agencia Tributaria.
Epígrafes IAE asociados al transporte marítimo de pasajeros
El CNAE y el IAE no son lo mismo: el CNAE identifica la actividad y el IAE es el impuesto que la grava. Para el transporte marítimo de pasajeros, los epígrafes IAE asociados son:
- Transporte marítimo internacional de pasajeros (epígrafe 731.1)
- Transporte por cabotaje y vías interiores de viajeros (epígrafe 733.1)
- Transbordadores, ferry boats y similares (epígrafe 733.3)
- Transporte marítimo de pasajeros en jet-foil (epígrafe 733.4)
La ficha completa de este código en el conversor CNAE-IAE os muestra la equivalencia exacta con todos los epígrafes.
Errores habituales y riesgo de inspección
El principal foco de riesgo en esta actividad está en la exención de IVA de los trayectos internacionales: aplicarla mal es un error común y el sector tiene un riesgo de inspección medio. Conviene llevar un control detallado de cada trayecto y de su tratamiento fiscal, sobre todo cuando mezcláis rutas nacionales e internacionales en la misma temporada.
Este contenido tiene carácter educativo y no constituye asesoramiento fiscal; para vuestro caso concreto, consulta a tu gestoría.
Suscribíos a nuestra newsletter para recibir cada semana una guía práctica sobre códigos CNAE e IAE.
Próximos pasos
Si ya tenéis claro que el CNAE 5010 es vuestro código, comprobad la equivalencia exacta de vuestro epígrafe en el conversor IAE-CNAE antes de formalizar el alta.
Preguntas frecuentes
¿Qué IVA aplica el transporte marítimo de pasajeros?
En el CNAE 5010 el IVA principal es el tipo general del 21%. Los trayectos internacionales de pasajeros pueden quedar exentos bajo condiciones específicas, tanto dentro de la Unión Europea como fuera de ella, por lo que conviene revisar cada ruta antes de facturar.
¿Puedo acogerme a módulos con el CNAE 5010?
No. El transporte marítimo de pasajeros no es una actividad acogible al régimen de módulos, así que en IRPF el régimen habitual para autónomos es la estimación directa simplificada, con retención del 1% en las facturas a empresarios.
¿Qué epígrafes de IAE corresponden al CNAE 5010?
Los principales epígrafes asociados son el 731.1 de transporte marítimo internacional de pasajeros, el 733.1 de cabotaje y vías interiores de viajeros, el 733.3 de transbordadores y ferris, y el 733.4 de transporte en jet-foil.
Fuentes: BOE, AEAT, INE, Seguridad Social — datos del código verificados contra la base de datos de conversoriaecnae.es
Códigos relacionados

Brian Mena
Creador del Conversor IAE CNAE, Ingeniero, MiFID II, emprendedor.
Especialista en códigos de actividad económica IAE y CNAE 2025, con amplia experiencia ayudando a autónomos y empresas españolas a identificar sus epígrafes correctos. Creador del Conversor IAE-CNAE, herramienta líder para la clasificación de actividades económicas en España.