Falsos autónomos: los ingresos pasan a rendimientos del trabajo
Qué gastos dejan de ser deducibles y cómo tributan las cuotas del RETA devueltas y sus intereses cuando Hacienda recalifica la actividad.
Por el equipo editorial de Conversor IAE CNAE. Publicado: 15 de octubre de 2026.
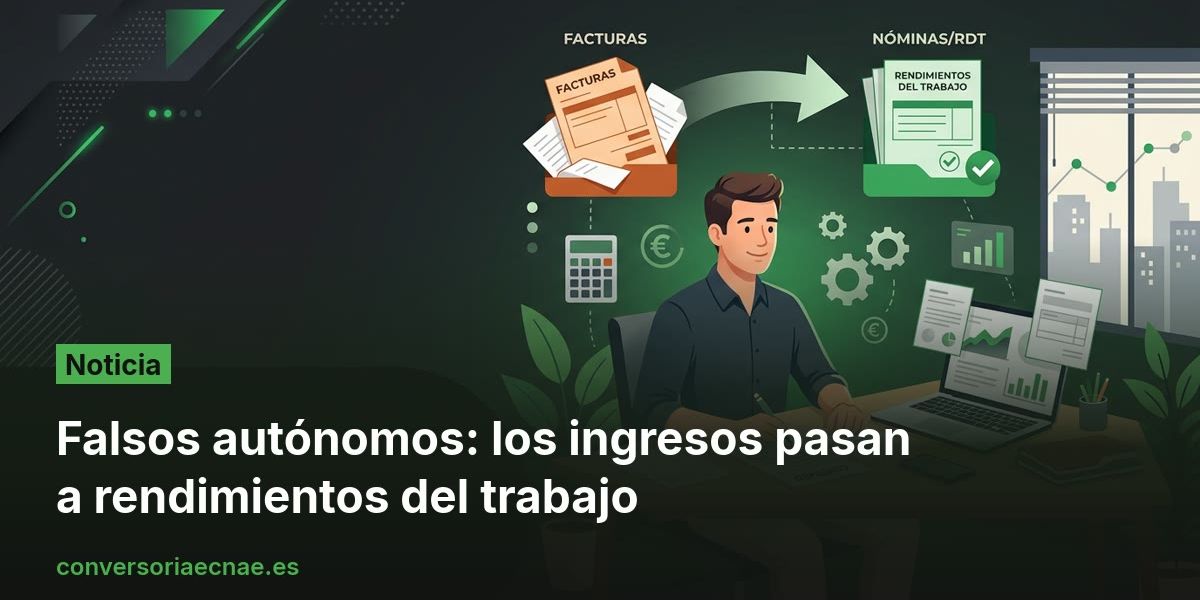
Los rendimientos del trabajo sustituyen a los ingresos de actividad económica cuando Hacienda recalifica la actividad de un falso autónomo: cambian los gastos que se deducen, las cuotas del RETA devueltas se regularizan y los intereses tributan como ganancia patrimonial en la Renta.
¿Qué ha aclarado la Agencia Tributaria?
La Agencia Tributaria ha precisado, en las novedades de septiembre del INFORMA, que cuando la Inspección de Trabajo determina que existía una relación laboral y se anula de forma retroactiva el alta en el RETA, deben corregirse las declaraciones de los ejercicios afectados que no hayan prescrito. El criterio figura en la referencia 149605, dedicada a los gastos deducibles de un autónomo que pasa a trabajador por cuenta ajena, dentro de las novedades del INFORMA publicadas por la Agencia Tributaria.
El supuesto recogido parte de un trabajador que declaraba sus ingresos como autónomo y que, tras una inspección, es incluido en el Régimen General de la Seguridad Social y ve anulada de forma retroactiva su alta en el RETA. La regularización no se limita al año de la inspección: alcanza a todos los ejercicios regularizados que sigan abiertos.
¿Por qué cambia la tributación de los ingresos y los gastos?
El importe facturado a la empresa por los servicios afectados se mantiene, pero cambia su calificación. Lo que se declaraba como rendimiento de una actividad económica pasa a considerarse rendimiento del trabajo. Ese cambio obliga a recalcular tanto los ingresos como los gastos de cada declaración afectada.
Los gastos que se habían descontado como autónomo dejan de ser deducibles. El teléfono, el ordenador o los suministros, aunque se hubieran utilizado para prestar los servicios, ya no pueden restarse individualmente de esos ingresos como gastos de actividad. En su lugar se aplican los conceptos previstos para los rendimientos del trabajo.
El artículo 19.2 de la Ley del IRPF recoge los gastos permitidos para estos rendimientos. Entre ellos figuran:
- Las cotizaciones a la Seguridad Social que correspondan al trabajador.
- Las cuotas sindicales y las de colegios profesionales cuando la colegiación sea obligatoria, con los requisitos y límites aplicables.
- Los gastos de defensa jurídica derivados de litigios con el empleador, hasta 300 euros anuales.
- 2.000 euros anuales por otros gastos, con el límite del rendimiento íntegro del trabajo una vez descontados los restantes gastos deducibles.
Además, pueden aplicarse las reducciones por rendimientos del trabajo cuando se cumplan sus requisitos. Al recalcular cada declaración hay que tener en cuenta tanto los gastos que desaparecen como los gastos y reducciones que corresponden al trabajador, conforme a la normativa del ejercicio que se corrige.
¿Qué ocurre con las cuotas del RETA devueltas y con los intereses?
Recuperar las cuotas pagadas indebidamente tiene consecuencias fiscales. El dinero devuelto no tributa como un nuevo ingreso, pero obliga a revisar las cuotas que se dedujeron como gasto en declaraciones anteriores: según el INFORMA, las cuotas devueltas pierden su carácter deducible por haber sido ingresadas indebidamente y deben eliminarse de los ejercicios afectados que no hayan prescrito.
Si un trabajador dedujo 3.000 euros en cuotas de un ejercicio no prescrito y la Seguridad Social se los devuelve íntegramente, ese gasto debe desaparecer al recalcular la declaración correspondiente, sin incorporar los 3.000 euros recuperados como un nuevo ingreso del ejercicio de la devolución.
El tratamiento cambia para los intereses. La Agencia Tributaria precisa que tienen carácter indemnizatorio, se integran en la base imponible general y tributan como ganancia patrimonial. Se declaran en el ejercicio en que se cuantifican y se acuerda su abono: si ese reconocimiento se produce este año, deben incluirse en la Renta 2026, aunque compensen la devolución de cuotas deducidas en años anteriores.
Por eso un falso autónomo puede recuperar sus cotizaciones y, aun así, tener que pagar más IRPF. El resultado depende de los ajustes que correspondan en cada caso.
¿Cómo se corrige la Renta tras la recalificación laboral?
El primer paso es identificar los ejercicios no prescritos afectados por el reconocimiento de la relación laboral. En cada declaración deben revisarse los ingresos correspondientes a esos servicios, los gastos deducidos y las cuotas del RETA devueltas.
| Concepto | Como autónomo | Tras la recalificación laboral |
|---|---|---|
| Ingresos facturados | Rendimientos de actividad económica | Rendimientos del trabajo |
| Teléfono, ordenador y suministros | Gastos deducibles de la actividad | No deducibles; se aplica el artículo 19.2 |
| Cuotas del RETA | Gasto deducible | Pierden el carácter deducible si se devuelven |
| Intereses de la devolución | No procede | Ganancia patrimonial en la base imponible general |
Para las declaraciones del ejercicio 2024 y posteriores, el procedimiento general es la autoliquidación rectificativa, con independencia de que el nuevo cálculo resulte a ingresar o a devolver. Así lo recoge la Agencia Tributaria en su manual de Renta. La corrección puede realizarse desde Renta WEB:
- Recuperar la declaración presentada y seleccionar la opción de modificar la declaración.
- Actualizar los ingresos y los gastos: declarar como rendimientos del trabajo los ingresos afectados y sustituir los gastos de actividad por los que correspondan.
- Marcar la casilla 103 y elegir la opción de modificar la declaración ya presentada del ejercicio correspondiente.
- Comprobar el resultado y presentar la rectificativa.
¿Qué diferencia hay con los ejercicios anteriores a 2024?
Para 2023 y los ejercicios anteriores se mantiene el sistema previo, y la vía depende del signo del nuevo cálculo:
| Resultado de la corrección | Trámite |
|---|---|
| Importe a ingresar mayor o devolución menor | Autoliquidación complementaria del ejercicio afectado |
| Importe a ingresar menor o devolución mayor | Solicitud de rectificación de la autoliquidación presentada |
Antes de presentar cualquier corrección, conviene comprobar qué ejercicios siguen abiertos y qué gastos y reducciones corresponden a cada uno: la regularización se hace año a año, con la normativa vigente en el ejercicio que se corrige.
El autónomo debe presentar autoliquidaciones rectificativas para cambiar los ingresos a rendimientos del trabajo.
Este contenido tiene carácter informativo y no constituye asesoramiento fiscal; para vuestro caso concreto, consultad con vuestra gestoría.
Redactado con asistencia de IA a partir de la fuente oficial enlazada y del catálogo del Conversor IAE CNAE.
Consultad el catálogo y las guías del Conversor IAE CNAE · Suscribíos a nuestra newsletter
Próximos pasos
Si revisáis vuestra situación censal, comprobad la equivalencia exacta de vuestro epígrafe en el conversor IAE-CNAE antes de presentar cualquier modificación.
¿Integráis estos datos en vuestro software o en vuestro agente IA? API y MCP gratis hasta 250 llamadas al día.
Preguntas frecuentes
¿Qué ejercicios hay que corregir tras una recalificación laboral?
Los ejercicios afectados que no hayan prescrito. En cada uno se revisan los ingresos de los servicios afectados, los gastos deducidos y las cuotas del RETA devueltas; los intereses se incluyen en el ejercicio en que se cuantifican y se acuerda su abono.
¿La devolución de las cuotas del RETA tributa en la Renta?
No como un ingreso nuevo: las cuotas devueltas pierden su carácter deducible y deben eliminarse de las declaraciones de los ejercicios no prescritos. Los intereses que abona la Seguridad Social sí tributan como ganancia patrimonial en la base imponible general.
¿Se puede corregir la declaración desde Renta WEB?
Sí. Para 2024 y ejercicios posteriores el procedimiento general es la autoliquidación rectificativa, que se presenta desde Renta WEB marcando la casilla 103. Para 2023 y anteriores se mantiene el sistema previo: autoliquidación complementaria o solicitud de rectificación según el resultado.
Fuentes: Fuente oficial enlazada en el artículo

Brian Mena
Creador del Conversor IAE CNAE, Ingeniero, MiFID II, emprendedor.
Especialista en códigos de actividad económica IAE y CNAE 2025, con amplia experiencia ayudando a autónomos y empresas españolas a identificar sus epígrafes correctos. Creador del Conversor IAE-CNAE, herramienta líder para la clasificación de actividades económicas en España.